石炭火力の排ガスから年100万トンを回収、中国・勝利油田の着工が示すCCUSの新たな局面
ニュースの概要
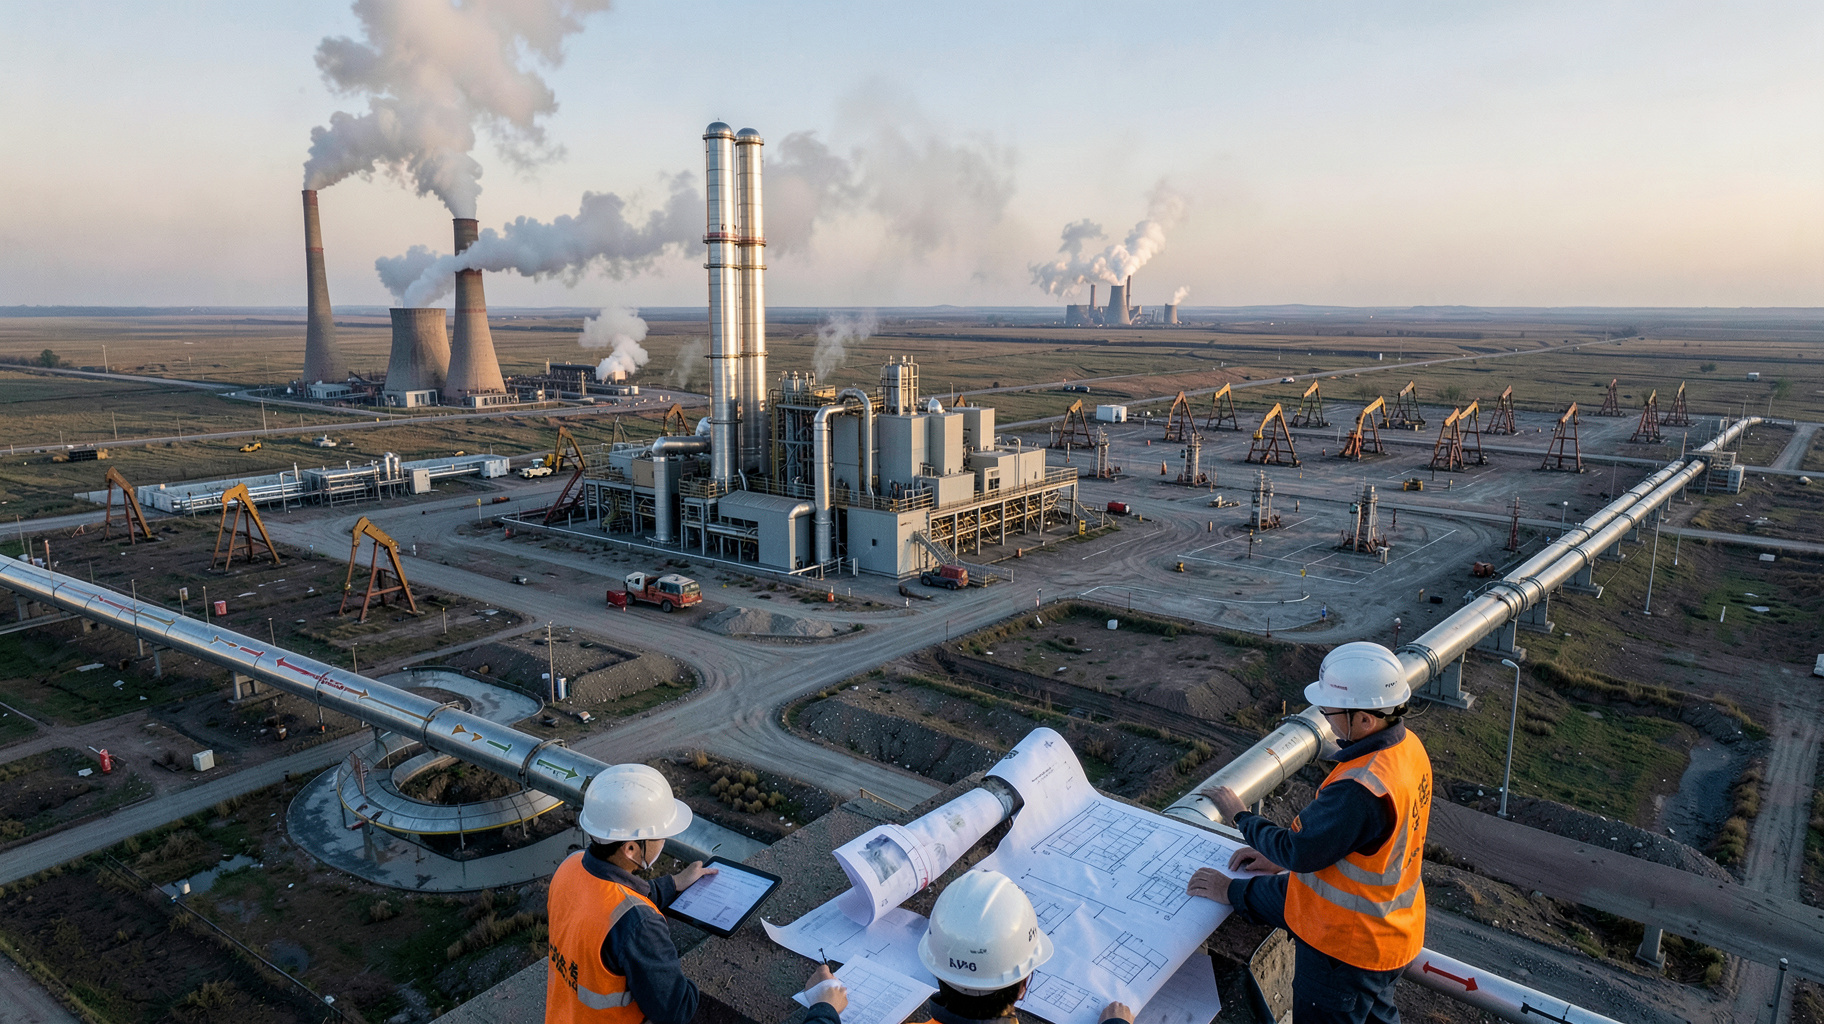
中国石油化工集団(シノペック)が、山東省の勝利油田で年100万トン級のCO₂回収・利用・貯留(CCUS)実証プロジェクトに着工した。対象は石炭火力発電所の排ガスで、CO₂濃度は12〜15%と低い。ここからCO₂を取り出して精製し、70本を超える圧入井から油層へ送り込む。地下への貯留と、原油を押し出して増産するEOR(原油増進回収)を同時に進める計画だ。完成すれば中国で最大のCO₂回収設備になるという。高濃度の排出源ではなく、排ガスが薄い発電所を相手にする点が、今回の計画の特徴である。
引用元: 中国初の年100万トン級、低濃度CO₂回収・利用・貯留プロジェクトが着工(CGTN Japanese)
分析・見解
薄いCO₂を集めるほど、費用が膨らむ理由
CO₂の回収は、濃度が低いほど難しい。化学工場の排気のように高濃度なら、比較的かんたんに集められる。しかし石炭火力の排ガスは、CO₂が12〜15%ほどしかない。大量の窒素や水蒸気の中から、薄いCO₂だけを専用の液体に吸わせ、熱を加えて取り出す。この加熱に大量の蒸気が要る。発電量の2割前後が回収に消えるとも言われ、これが費用を押し上げる。
勝利油田では、化学工場由来の高濃度CO₂を使った百万トン級の事業が先に動いたとされる。今回は、その次の段階として最も扱いにくい排出源に挑む。中国の排出の多くは石炭火力が占める。ここを攻められなければ、国全体の削減には届かない。
原油の増産収入が、貯留の採算を支える
今回の計画の要は、CO₂を捨てずに価値へ近づける点だ。油層にCO₂を入れると、原油が膨らんで流れやすくなり、回収量が増える。貯留と増産が同じ井戸で完結する。圧入井が70本超という数は、年100万トンを地下へ安定して送り込むための配置である。
ただし、米国のペトラ・ノヴァ計画は反面教師にもなる。石炭火力のCO₂を年140万トン規模で回収してEORに使ったが、2020年に原油価格の下落で停止した。EORの収入は油価に左右される。この弱点は中国でも変わらない。
先行例が示す、運転を安定させる難しさ
カナダのバウンダリーダム発電所も、年100万トン級の回収を掲げて2014年に動き出した。しかし設備の不調などで、目標を下回る期間が続いたと報じられている。実証でいちばん難しいのは建設ではない。発電所と回収設備を、長く連動して動かすことだ。発電所が出力を変えれば、排ガスの量も濃度も変わる。回収設備はその揺れに合わせる必要がある。
中国には、設備を短期間でそろえる力がある。一方、運転の経験は積み上げるしかない。この事業が数年にわたり動き続けるかどうかが、本当の評価点になる。
回収量より、貯留の確かさが問われる
EORでは、注入したCO₂の一部が原油とともに地上へ戻る。それを再び圧入する循環が要り、貯留量の正確な計測が欠かせない。増産が目的に見えれば、削減効果への疑いも生まれる。注入量、戻り量、設備の電力に由来する排出まで含めた収支の公開が、信頼の分かれ目になる。日本の苫小牧では累計約30万トンを海底下に貯留した。規模は小さいが、計測と監視の手順は参考になる。
今回の報道は規模や工期が中心で、貯留の検証方法はまだ見えにくい。国際的な炭素市場に参加するなら、第三者による検証が必要になる。この透明性が、事業の価値を左右するだろう。
ビジネスへの影響
自社の排ガスの濃度から、費用の目安をつかむ
火力発電、セメント、製鉄を持つ企業にとって、今回の事業は費用を考える材料になる。排ガスが薄い設備ほど、回収に必要なエネルギーは増える。まず自社の排ガスのCO₂濃度、蒸気の入手先、設備の稼働率を洗い出したい。回収単価は、この三つでほぼ決まる。
低濃度の排出源は、高濃度のものより回収費が数倍になることもある。社内の排出源を濃度の高い順に並べ、安いところから手を付ける。これが無駄のない進め方である。また、電力会社は自社の火力が今後何年動くかも見積もる。残存年数が短いと、回収設備の元が取れない。
回収設備の発注前に、CO₂の出口を決めておく
回収だけでは収益は生まれない。出口が要る。中国のように油田が近ければ、EORが収入源になる。日本には大規模な油田が少ない。そこで、海底下への貯留、メタネーション(=CO₂と水素から燃料用のメタンを作る技術)、コンクリートへの固定などを比べることになる。
出口が決まらないまま設備を発注すると、稼働後にCO₂の行き場を失う。契約は輸送、貯留、計測に分け、責任の所在をはっきりさせたい。
調達と炭素クレジットで確認すべき二つの点
中国勢の大型案件が増えれば、吸収液、圧縮機、配管の価格が下がる可能性がある。調達先を見直す好機だ。ただし、運転実績の乏しい設備を選ぶリスクもある。保証条件を確かめ、稼働率の実績が公開された案件を優先したい。なお、中国での建設費は欧米より低いとされるため、単純な比較は避け、自国の人件費と工期で再計算する。
もう一つは炭素クレジットである。EOR由来の削減を認めるかは、制度ごとに異なる。買い手は貯留の計測方法まで確認してから契約したい。売り手も、第三者の検証を受ける前提で計画を組むべきだ。